


 )
or https:// means you've safely connected to the .gov website. Share sensitive information only on official, secure websites.


- Instrucciones para el Formulario 9465 - Material Introductorio
- Instrucciones Generales
-
Instrucciones Específicas
- Parte I —Instrucciones para las Líneas
- Línea 1a
- Línea 1b
- Línea 2
- Línea 5
- Línea 6
- Línea 7
- Línea 8
- Línea 9
- Consejo:
- Línea 10
- Línea 11
- Líneas 12a, 12b y 12c
- Línea 12c.
- Parte II —Cómo Funciona el Plan de Pagos (Acuerdo de Pagos a Plazos)
- Tipos de planes de pagos (acuerdos de pagos a plazos) para los que puede calificar.
- Plan de pagos (acuerdo de pagos a plazos) garantizado.
- Plan de pagos (acuerdo de pagos a plazos) parcial.
- Más tipos de planes de pagos y opciones de pago.
- Cómo solicitar un plan de pagos.
- Métodos de pago.
- Impacto en el tiempo que tenemos para cobrar.
- Luego de aprobar su solicitud.
- Cargos administrativos para solicitar un plan de pagos.
- Nota:
- Reducción del cargo administrativo para los contribuyentes de bajos ingresos.
- Dispensa y reembolso del cargo administrativo para los contribuyentes de bajos ingresos.
- Definición de “contribuyente de bajos ingresos”.
- Precaución:
- Otros costos.
- ¿Qué ocurre si adeudo el pago de responsabilidad compartida (SRP)?
- Solicitudes para modificar o dar fin a un plan de pagos (acuerdo de pagos a plazos).
- ¿Qué sucede si no cumplo con los términos del plan de pagos (acuerdo de pagos a plazos)?
- Precaución:
- Nota:
- Precaución:
- El proceso de cobro del IRS y los derechos del contribuyente.
- El Servicio del Defensor del Contribuyente (TAS).
- Parte III —Dónde Enviar este Formulario
- Instrucciones para el Formulario 9465 - Avisos
Instrucciones para el Formulario 9465 (12/2026)
Solicitud para un Plan de Pagos (Use estas instrucciones con el Formulario 9465 (Rev. diciembre de 2026))
Revisado: 12/2026
La Orden Ejecutiva 14224, Designación del inglés como el idioma oficial de los Estados Unidos, designa al inglés como el idioma oficial de los Estados Unidos. Por lo tanto, la versión en inglés de todo documento es la versión oficial de toda información publicada por el gobierno federal.
Para la información más reciente sobre los acontecimientos relacionados con el Formulario 9465 y sus instrucciones, tales como legislación promulgada después de que éstos se hayan publicado, acceda a IRS.gov/Form9465SP.
Formularios, instrucciones y publicaciones en español.
Para descargar, ver o imprimir formularios, instrucciones y publicaciones que están disponibles en español, acceda a IRS.gov/SpanishForms.
Propósito del Formulario
Use el Formulario 9465 para solicitar un plan de pagos (acuerdo de pagos a plazos) mensual si usted no puede pagar en su totalidad la cantidad que adeuda, tal como se indica en su declaración de impuestos (o en una notificación o un aviso que le enviamos anteriormente). La mayoría de las solicitudes cumplen nuestros criterios para planes de pagos simplificados. Vea Tipos de planes de pagos (acuerdos de pagos a plazos) para los que puede calificar, más adelante, para más información. En ciertas circunstancias, podría tener más tiempo para pagar el saldo o podría establecer un acuerdo por una cantidad menor a la cantidad de impuestos que adeuda.
Sin embargo, antes de solicitar un plan de pagos, se le aconseja que considere otras alternativas, tales como un préstamo bancario o utilizar algún crédito que tenga disponible, ya que puede ser menos costoso. Si tiene alguna pregunta acerca de esta solicitud, llame al 800-829-1040.
¿Quién debe utilizar este formulario?
Use el Formulario 9465 si es un individuo (persona física):
Que adeuda impuesto sobre el ingreso en el Formulario 1040 o 1040-SR;
Que es o podría ser responsable de una multa civil, incluyendo pero no limitada a la multa por recuperación de fondo fiduciario (conocido en inglés como trust fund recovery penalty);
Que adeuda impuestos sobre la nómina (por ejemplo, según se declara en los Formularios 941, 943 o 940) relacionados con un dueño único de un negocio que ya no está en operación; o
Que adeuda el pago de responsabilidad compartida (SRP, por sus siglas en inglés) individual según establecido por la Ley de Cuidado de Salud a Bajo Precio (este pago no se grava para los meses en año tributario que comiencen después de 2018). Vea ¿Que ocurre si adeudo el pago de responsabilidad compartida (SRP)?, más adelante, para más información.
¿Quién no debe utilizar este formulario?
No use el Formulario 9465 si:
Puede pagar la totalidad de la cantidad que adeuda dentro de 180 días (vea ¿Puede pagar lo adeudado en su totalidad dentro de 180 días? a continuación);
Desea solicitar un plan de pagos en línea (vea Cómo solicitar un plan de pagos en línea, más adelante);
Su negocio continúa operando y adeuda impuestos sobre la nómina o impuestos del desempleo. En vez de eso, llame al número de teléfono que aparece en su aviso de cobro más reciente para pedir un plan de pagos;
Está en quiebra o tiene un ofrecimiento de transacción que el IRS está verificando o que haya aceptado (vea Quiebras u ofrecimiento de transacción, más adelante); o
Desea solicitar un plan de pagos por deducción de nómina. Presente el Formulario 2159, Acuerdo de Deducción de Nómina. Solicite que su empleador complete y firme la sección de empleador de su Formulario 2159.
¿Puede pagar lo adeudado en su totalidad dentro de 180 días?
Si puede pagar la totalidad de lo que adeuda dentro de 180 días, puede evitar pagar el cargo para establecer un plan de pagos llamando al IRS al 800-829-1040. Si adeuda $100,000 o menos en impuestos, multas e intereses combinados, puede solicitar un plan de pagos a corto plazo utilizando la solicitud para un plan de pagos en línea (OPA, por sus siglas en inglés), accediendo a IRS.gov/OPA y pulsando sobre Español.
Cómo solicitar un plan de pagos en línea.
Si su balance adeudado es de $50,000 o menos en impuestos, multas e intereses combinados, puede solicitar un plan de pagos en línea en lugar de presentar el Formulario 9465. Para solicitar en línea, acceda a IRS.gov/OPA y pulse sobre Español. Si establece su plan de pagos utilizando la solicitud en línea para un plan de pagos, el cargo administrativo que usted pagará será más bajo de lo que sería de otro modo.
Quiebras u ofrecimiento de transacción.
Si está en quiebra o tiene un ofrecimiento de transacción que el IRS está verificando o que aceptó, no presente este formulario. En su lugar, llame al 800-829-1040 para obtener el número de teléfono del departamento de insolvencia local del IRS, en casos de quiebra, o para obtener el número de la oficina que debe contactar con respecto a su ofrecimiento de transacción.
Parte I —Instrucciones para las Líneas
Línea 1a
Si está realizando esta solicitud para una declaración de impuestos conjunta, anote ambos nombres y números de Seguro Social (SSN, por sus siglas en inglés) en el mismo orden en que aparecen en su declaración de impuestos.
Si tiene una dirección en el extranjero, anote el nombre de la ciudad en la línea correspondiente. No anote ninguna otra información en esa línea, sino que complete los espacios correspondientes a direcciones en el extranjero que se encuentren debajo de esa línea. No abrevie el nombre del país. Cuando escriba el código postal, nombre de la provincia, condado o estado, utilice la práctica que se usa en el país extranjero.
Línea 1b
Si la dirección que anotó en la línea 1a ha cambiado desde que presentó su declaración de impuestos más reciente, marque el recuadro en la línea 1b.
Línea 2
Anote el nombre y número de identificación del empleador (EIN, por sus siglas en inglés) de su negocio de dueño único (el cual tiene que estar fuera de operación).
Línea 5
Anote la cantidad total adeudada como aparece en su(s) declaración(es) de impuestos o notificación(es). La cantidad que usted adeuda puede incluir cantidades de más de 1 año tributario.
Línea 6
Si usted adeuda cantidades adicionales que no están reflejadas en la línea 5, anote la cantidad total en esta línea (aun si la misma está incluida en un plan de pagos vigente). Cualquier ajuste u otros cambios que no sean declarados en una declaración de impuestos o en una notificación deben ser indicados en esta línea.
Línea 8
Aunque no pueda pagar la cantidad total que adeuda ahora, debe pagar lo máximo posible para reducir la cantidad de multas e intereses. Si está presentando este formulario con su declaración de impuestos, envíe su pago junto con la declaración. Para más información sobre cómo se puede pagar, vea las instrucciones de su declaración de impuestos.
Si está presentando este formulario por separado (por ejemplo, para responder a una notificación), adjunte un cheque o giro hecho a la orden de “United States Treasury” (Tesoro de los EE. UU.) con este formulario. No envíe dinero en efectivo. Asegúrese de incluir lo siguiente:
Su nombre, dirección, SSN o EIN y número de teléfono donde nos podamos comunicar con usted durante el día.
El año tributario y tipo de declaración (por ejemplo, “2024 Form 1040” (Formulario 1040 para 2024)) que corresponden a esta solicitud.
Consejo:
Si la cantidad total que usted adeuda es $50,000 o menos en impuestos, multas e intereses combinados (incluyendo cualquier cantidad adeudada de años anteriores), no necesita presentar el Formulario 9465; puede solicitar un plan de pagos en línea. Para más información, vea Como solicitar un plan de pagos en línea, anteriormente.
Línea 10
Anote en la línea 10 la cantidad que pueda pagar cada mes. Trate de hacer pagos en cantidades suficientemente grandes para limitar los cargos de intereses y cargos por multas. Los cargos se seguirán acumulando hasta que los pague en su totalidad. Si tiene un plan de pagos vigente, esta cantidad debe representar la cantidad total que desea pagar mensualmente para todos sus saldos adeudados. Si no se indica una cantidad a pagar en la línea 10, se le determinará dicha cantidad dividiendo el saldo adeudado en la línea 9 por 72 meses. Si el pago que propone no salda la cantidad completa de impuestos adeudada para la Collection Statute Expiration Date (Fecha de vencimiento del período de prescripción para la recaudación o CSED, por sus siglas en inglés), su solicitud será considerada para un plan de pagos parcial. Vea Plan de pagos (acuerdo de pagos a plazos) parcial, más adelante, para más información.
Luego de revisar su formulario debidamente completado, podríamos comunicarnos con usted para obtener información adicional. Por ejemplo, le podemos requerir que complete el Formulario 433-F.
Línea 11
Puede escoger el día de cada mes en que sus pagos se vencen. Esto puede ser a partir o después del primer día del mes, pero a más tardar para el día 28 del mes. Por ejemplo, si su pago de alquiler o de hipoteca se vence el primer día del mes, tal vez desee hacer sus pagos a plazos el día 15 de cada mes. Cuando aprobemos su solicitud, le avisaremos el día y el mes en que vence su primer pago.
Si no le hemos contestado para la fecha que eligió para efectuar su primer pago, podrá efectuar su primer pago electrónicamente o puede enviar el primer pago al Centro de Servicios del Servicio de Impuestos Internos a la dirección indicada más adelante que corresponda al lugar donde usted vive. Vea Línea 8, anteriormente, para detalles sobre qué anotar en su pago. Acceda a IRS.gov/Pagos para opciones de pago.
Líneas 12a, 12b y 12c
Para pagar mediante el débito directo de su cuenta corriente bancaria o de otra institución financiera (por ejemplo, fondo mutuo, casa de corretaje o cooperativa de crédito), complete las líneas 12a y 12b. Verifique con su institución financiera si la misma acepta el débito directo y para obtener los números de circulación y de cuenta correctos.
Consejo:
El efectuar sus pagos mediante el débito directo asegurará que dichos pagos se efectúen a su debido tiempo y que usted no deje de cumplir con las obligaciones del plan de pagos.
Los contribuyentes de bajos ingresos que completen las líneas 12a y 12b recibirán una dispensa del cargo administrativo por establecer un plan de pagos. Vea Dispensa y reembolso del cargo administrativo para los contribuyentes de bajos ingresos, más adelante, para más información.
Línea 12a.
El número de circulación tiene que ser de nueve dígitos. Los dos primeros dígitos del número de circulación tienen que ser de 01 a 12 o de 21 a 32. Utilice un cheque para verificar el número de circulación. En el cheque de muestra, que aparece en estas instrucciones, el número de circulación es 250250025. Sin embargo, si su cheque es pagadero a través de una institución financiera que sea distinta de la que mantiene su cuenta corriente, no utilice el número de circulación indicado en el cheque. En tal caso, comuníquese con su institución financiera para obtener el número de circulación correcto.
Línea 12b.
El número de cuenta puede ser de hasta 17 caracteres (tanto números como letras). Incluya los guiones, pero omita espacios en blanco y todo símbolo especial. Anote el número de izquierda a derecha y deje en blanco los recuadros que no utilice. En el cheque de muestra que aparece en estas instrucciones, el número de la cuenta es 20202086. No incluya el número del cheque.
Precaución:
No se le aprobará el débito directo de su cuenta corriente a no ser que usted (y su cónyuge, si presenta una declaración conjunta) firme el Formulario 9465.
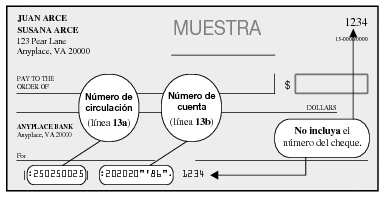
Consejo:
Los números de circulación y de cuenta pueden aparecer en distintas partes de su cheque.
Línea 12c.
Los contribuyentes de bajos ingresos que no puedan hacer pagos electrónicos mediante el débito directo proveyendo la información de su institución financiera en las líneas 12a y 12b son elegibles para recibir un reembolso de los cargos administrativos por establecer un plan de pagos. Si es un contribuyente de bajos ingresos y marcó el recuadro en la línea 12c, su cargo administrativo para el plan de pagos le será reembolsado una vez que haya realizado todos los pagos de su plan de pagos. Vea Dispensa y reembolso del cargo administrativo para los contribuyentes de bajos ingresos, más adelante, para más información.
Si usted no marca el recuadro en la línea 12c (y no provee la información de su institución financiera en las líneas 12a y 12b), está indicando que es capaz de, pero no acepta, hacer sus pagos electrónicos mediante el débito directo. Por lo tanto, su cargo administrativo no califica para ser reembolsado una vez que haya realizado todos los pagos de su plan de pagos.
Parte II —Cómo Funciona el Plan de Pagos (Acuerdo de Pagos a Plazos)
Tipos de planes de pagos (acuerdos de pagos a plazos) para los que puede calificar.
La mayoría de los contribuyentes califican para un plan de pagos simplificado. Por lo general, usted es elegible si su obligación total gravada de impuestos, multas e intereses que adeuda es $50,000 o menos. La cantidad que usted propone como pago tiene que saldar por completo la obligación tributaria para la CSED. Por lo general, esto es 10 años desde la fecha en que se grave su impuesto.
Por lo general, un plan de pagos simplificado no requiere una declaración de ingresos y gastos ni que se presente un Notice of Federal Tax Lien (Aviso de gravamen de impuestos federales o NFTL, por sus siglas en inglés).
Plan de pagos (acuerdo de pagos a plazos) garantizado.
Usted es elegible si es un individuo con impuestos adeudados de $10,000 o menos, excluyendo intereses y multas y:
Durante los últimos 5 años tributarios, usted (y su cónyuge, si presenta una declaración conjunta) presentó todas las declaraciones de impuestos sobre los ingresos y pagó todo impuesto correspondiente a su debido tiempo;
Durante los últimos 5 años tributarios, usted (y su cónyuge, si presenta una declaración conjunta) no se ha acogido a un plan de pagos para pagar los impuestos sobre el ingreso;
Usted acepta pagar la cantidad que adeuda en su totalidad dentro de 3 años y cumplir con las leyes tributarias mientras que el plan siga en vigor; y
Debido a su condición financiera, usted no puede pagar lo adeudado en su totalidad para la fecha de vencimiento.
Plan de pagos (acuerdo de pagos a plazos) parcial.
Un plan de pagos que no va a pagar el saldo en su totalidad antes de la CSED se conoce como un plan de pagos parcial. Vea Impacto en el tiempo que tenemos para cobrar, más adelante, para más información. Usted tendrá que completar una declaración de ingresos y gastos y proveer información financiera que corrobore su situación. Si se aprueba su plan de pagos parcial, su plan está sujeto a revisiones futuras para confirmar si su situación financiera ha cambiado. Puede que se le requiera proveer una nueva declaración de ingresos y gastos e información financiera que corrobore su situación durante esta revisión. La información financiera que provea puede resultar en una reducción, un aumento o no causar cambio alguno a la cantidad de su plan de pagos mensual.
Más tipos de planes de pagos y opciones de pago.
Para más información sobre los tipos de planes de pagos y opciones de pago, vea el Tema Tributario 202, Opciones para el pago de impuestos, en IRS.gov/es/TaxTopics/TC202.
Cómo solicitar un plan de pagos.
Normalmente, le avisamos si se le ha aprobado o denegado su solicitud dentro de 30 días de haberla recibido. Sin embargo, si la solicitud tiene que ver con un saldo adeudado en una declaración que haya presentado después del 31 de marzo, podríamos demorar más de 30 días en responderle. Si aprobamos su solicitud, le enviaremos una notificación explicando las condiciones del plan y solicitando que pague un cargo administrativo por establecer su plan de pagos.
Métodos de pago.
Por lo general, los pagos al IRS tienen que ser electrónicos con pocas excepciones. Puede hacer sus pagos mediante el débito directo, cheque o giro, tarjeta de crédito, tarjeta de débito o algún otro método de pago aceptado. Para que se le cobre un cargo administrativo menor, es posible que quiera establecer un plan de pagos en IRS.gov/OPA y/o aceptar hacer sus pagos mediante el débito directo. Para más información sobre los métodos de pagos aceptados, acceda a IRS.gov/Pagos, vea las instrucciones de su declaración de impuestos o llame al 800-829-1040.
Impacto en el tiempo que tenemos para cobrar.
La CSED es el plazo de tiempo que podemos cobrar su impuesto adeudado. Normalmente, la CSED es 10 años desde la fecha en que se graven. Por lo general, cuando usted solicita un plan de pagos, no podemos llevar a cabo una acción de embargo y añadimos tiempo a la CSED mientras consideramos su solicitud. Para más información sobre la CSED, acceda a Plazo en que el IRS puede recaudar los impuestos y a Tema Tributario 202, Opciones para el pago de impuestos, ambos en IRS.gov.
Luego de aprobar su solicitud.
Cada mes, le enviaremos una notificación que indique la cantidad que le queda por pagar y la fecha de vencimiento y la cantidad de su próximo pago. No obstante, si opta por que sus pagos se retiren de manera automática de su cuenta corriente (también conocido como débito directo) para pagar la cantidad adeudada, no recibirá una notificación. El estado de su cuenta corriente será su comprobante de pago. Le enviaremos un estado anual que indique la cantidad adeudada al comienzo del año, todos los pagos que haya hecho durante el año y la cantidad adeudada al final del año.
Al aprobar su solicitud, acordamos permitirle pagar los impuestos que adeuda en plazos mensuales en lugar de pagar inmediatamente la cantidad en su totalidad. Por su parte, usted acuerda hacer los pagos mensuales a su debido tiempo. También acuerda cumplir con todas sus obligaciones tributarias futuras. Esto quiere decir que tendrá suficiente retención de impuestos o hará suficientes pagos del impuesto estimado durante el año, a fin de que se pague la obligación tributaria por completo al presentar oportunamente su declaración de impuestos para los años futuros. Para más información, vea la Publicación 505. Se le denegará la solicitud del plan de pagos si no se han presentado todas las declaraciones de impuestos requeridas. Todo reembolso que le corresponda mientras el acuerdo esté vigente se acreditará a la cantidad que adeuda aun si tiene un plan de pagos. Si se acredita el reembolso al saldo, igual tiene que hacer el pago mensual normal.
Cargos administrativos para solicitar un plan de pagos.
El IRS cobra un cargo administrativo por establecer un plan de pagos. La cantidad del cargo administrativo puede variar dependiendo de si usted utiliza la solicitud por medio de un OPA y cómo proponga hacer sus pagos mensuales. Vea la tabla a continuación con los cargos administrativos que estarán en vigor a partir del 5 de julio de 2026 para más detalles.
| Método de pago | Cargo administrativo que corresponde | |
| Si utiliza la solicitud OPA | Si no utiliza la solicitud OPA | |
| Débito directo | $29* | $107* |
| Cheque, giro, tarjeta de crédito o tarjeta de débito | $69* | $178* |
| * Los contribuyentes de bajos ingresos deben consultar Reducción del cargo administrativo para los contribuyentes de bajos ingresos y Dispensa y reembolso del cargo administrativo para los contribuyentes de bajos ingresos, más adelante. | ||
Nota:
Si solicita un plan de pagos por medio de un acuerdo de deducción de nómina usando el Formulario 2159, su cargo administrativo será $178. Si usted es un contribuyente de bajos ingresos, vea a continuación Reducción del cargo administrativo para los contribuyentes de bajos ingresos, para más detalles.
Reducción del cargo administrativo para los contribuyentes de bajos ingresos.
Si establece un plan de pagos que no se paga mediante el débito directo, usted puede calificar para pagar un cargo reducido de $43 o para recibir un reembolso del cargo pagado si es un contribuyente de bajos ingresos, según se define más adelante. Vea Dispensa y reembolso del cargo administrativo para los contribuyentes de bajos ingresos a continuación. El IRS le notificará si califica para pagar un cargo reducido. Si el IRS no le indica que usted califica para el cargo administrativo reducido, puede solicitar que el IRS lo considere para tener una designación de contribuyente de “bajos ingresos” usando el Formulario 13844, Solicitud para la Reducción del Cargo Administrativo para el Plan de Pagos a Plazos.
Dispensa y reembolso del cargo administrativo para los contribuyentes de bajos ingresos.
Para los planes de pagos aceptados en o después del 10 de abril de 2018 por un contribuyente de bajos ingresos, según se define a continuación, el IRS le otorgará una dispensa o reembolso de los cargos administrativos si se reúnen ciertos requisitos. Si usted es un contribuyente de bajos ingresos y acepta hacer sus pagos electrónicos a través de un instrumento de débito estableciendo un plan de pagos mediante el débito directo, el IRS le otorgará una dispensa del cargo administrativo por establecer un plan de pagos. Vea Líneas 12a, 12b y 12c, anteriormente, para más detalles. Si usted es un contribuyente de bajos ingresos y no puede hacer sus pagos electrónicos a través de un instrumento de débito estableciendo un plan de pagos mediante el débito directo, el IRS le reembolsará el cargo administrativo reducido de $43 que usted pagó por establecer un plan de pagos una vez que haya realizado todos los pagos de su plan. Vea Línea 12c, anteriormente, para más detalles.
Definición de “contribuyente de bajos ingresos”.
Un “contribuyente de bajos ingresos” es aquél cuyo ingreso bruto ajustado, según determinado para el año tributario más reciente para el cual dicha información está disponible, sea igual o menor al 250% del nivel de pobreza federal. Para más información sobre cómo determinar si su ingreso bruto ajustado es igual o menor al 250% del nivel de pobreza federal, vea las instrucciones del Formulario 13844.
Precaución:
La única opción que califica al contribuyente de bajos ingresos para una dispensa del cargo administrativo por un plan de pagos es si acepta hacer sus pagos electrónicos mediante el débito directo. Vea Líneas 12a, 12b y 12c, anteriormente, para más detalles.
Otros costos.
Se le cobrarán intereses y una multa por pagar los impuestos fuera de plazo sobre la cantidad de impuestos que no se haya pagado para la fecha de vencimiento, aun cuando su solicitud de pagar a plazos haya sido aprobada. Se le cobrarán intereses y toda multa correspondiente hasta que se liquide el saldo adeudado en su totalidad. Pero vea el Tema Tributario 653, Avisos y facturas del IRS, multas y cargos por intereses, en IRS.gov/es/TaxTopics/TC653 para información adicional. Para limitar el cobro de intereses y multas, presente la declaración de impuestos a su debido tiempo y pague la mayor cantidad posible del impuesto adeudado junto con su declaración o notificación. Todos los pagos que recibamos como parte del plan de pagos serán acreditados a su cuenta en el mejor interés de los Estados Unidos.
¿Qué ocurre si adeudo el pago de responsabilidad compartida (SRP)?
La cantidad que adeuda por el SRP es el pago gravado por no tener cobertura esencial mínima para usted y, si corresponde, para sus dependientes conforme a la sección 5000A. El SRP no se grava para los meses que comiencen después de 2018. Sin embargo, aún después de esa fecha, usted podría continuar adeudando el SRP gravado para los meses que comenzaron antes de 2018. La cantidad del SRP que adeude no está sujeta a multas, a un NFTL o a acciones de embargo. Sin embargo, los intereses se continuarán acumulando hasta que pague la totalidad del saldo adeudado por concepto del SRP. Podemos aplicar su reembolso de impuestos federales a la cantidad adeudada del SRP hasta que se liquide el saldo adeudado en su totalidad.
Solicitudes para modificar o dar fin a un plan de pagos (acuerdo de pagos a plazos).
Después de que se haya aprobado un plan de pagos, puede presentar una solicitud para modificar o dar fin al mismo. Usted podría modificar la cantidad de pago o la fecha de vencimiento accediendo a IRS.gov/OPA y pulsando sobre Español. También puede llamar al 800-829-1040 para modificar o dar fin a su acuerdo.
Por lo general, el cargo para restaurar o reestructurar su plan de pagos es $89 ($43 para contribuyentes de bajos ingresos). Sin embargo, el cargo administrativo es $6 si usted restaura o reestructura su plan de pagos a través de un OPA.
El IRS otorgará una dispensa o reembolsará el cargo para los contribuyentes de bajos ingresos si se cumplen ciertos requisitos. Vea Dispensa y reembolso del cargo administrativo para los contribuyentes de bajos ingresos, anteriormente.
Al aprobar su solicitud, acordamos permitirle pagar los impuestos que adeuda en plazos mensuales en lugar de pagar inmediatamente la cantidad en su totalidad. Por su parte, usted acuerda hacer los pagos mensuales puntualmente. Usted acuerda proveer su información financiera actualizada cuando se le solicite.
Usted también acuerda cumplir con todas sus obligaciones tributarias futuras. Esto significa que tendrá suficiente retención de impuestos o hará suficientes pagos del impuesto estimado durante el año, a fin de que se pague la obligación tributaria por completo para los años futuros cuando se venza el pago. Además, acepta presentar oportunamente su declaración de impuestos.
¿Qué sucede si no cumplo con los términos del plan de pagos (acuerdo de pagos a plazos)?
Si no hace sus pagos a tiempo o no paga a tiempo una cantidad que adeuda en una declaración que usted presente posteriormente, estará incumpliendo con las condiciones de su plan de pagos y podríamos dar fin al plan de pagos. Antes de que le demos fin al plan de pagos, usted podría tener derecho a presentar una apelación por medio del Programa de Apelaciones de Cobro (CAP, por sus siglas en inglés). Si se da fin a su plan de pagos, por lo general, se le prohíbe al IRS hacer una acción de embargo por un término de 30 días y por el tiempo en que su caso se encuentra ante la Oficina Independiente de Apelaciones; el término que tiene el IRS para cobrar queda suspendido para los períodos antes mencionados. Podríamos tomar medidas para hacer cumplir la ley, tales como emitir un NFTL o un embargo de parte del IRS para cobrar la cantidad que usted adeude en su totalidad. Para asegurar que sus pagos se hagan a tiempo, considere la opción de pagar mediante el débito directo. Vea Líneas 12a, 12b y 12c, anteriormente.
Precaución:
Se puede dar fin a un plan de pagos si, en respuesta a una solicitud de información financiera actualizada del IRS, no facilita todos los documentos necesarios o provee información inexacta, o si provee dicha información inexacta para obtener el plan de pagos. Para más información sobre lo que usted tiene que hacer si su plan de pagos se cancela, acceda a IRS.gov/CP523 y pulse sobre Español.
Nota:
Es posible que hayamos emitido un NFTL contra su propiedad. En tal caso, quizás pueda pedir que se retire el aviso de gravamen. Para saber si reúne los requisitos y conocer más sobre la liberación de gravámenes, acceda a IRS.gov/es/Businesses/Small-Businesses-Self-Employed/Understanding-a-Federal-Tax-Lien.
Precaución:
Se puede emitir un NFTL para proteger los intereses del gobierno hasta que pague la deuda en su totalidad. No obstante, no se suele emitir un NFTL cuando existe un plan de pagos simplificado o un plan de pagos garantizado, pero podría emitirse en ciertas situaciones. No se emitirá un NFTL en relación al SRP conforme a la Ley de Cuidado de Salud a Bajo Precio.
Usted puede tener derecho a presentar una apelación por medio del CAP antes y después de que se presente el NFTL. Usted tiene derecho a presentar una apelación con respecto a la presentación del NFTL por medio del Proceso Debido de Cobro (CDP, por sus siglas en inglés) sólo para la primera presentación del NFTL por las obligaciones tributarias sin pagar que se muestran en ese NFTL.
El proceso de cobro del IRS y los derechos del contribuyente.
Para información adicional sobre el proceso de cobro del IRS y lo que puede hacer si no puede pagar el saldo total de sus impuestos, vea la Publicación 594, El Proceso de Cobro del IRS. Puede encontrar más información sobre el proceso de cobro, los derechos del contribuyente y cómo apelar una decisión de cobro accediendo a IRS.gov/Businesses/Small-Businesses-Self-Employed/Collection-Procedures-for-Taxpayers-Filing-and-or Paying-Late.
El Servicio del Defensor del Contribuyente (TAS).
El Servicio del Defensor del Contribuyente (TAS, por sus siglas en inglés) es una organización independiente dentro del IRS que ayuda a los contribuyentes y protege sus derechos como contribuyente. TAS se esmera en asegurar que a cada contribuyente se le trate de forma justa, y que usted conozca y entienda sus derechos conforme a la Carta de Derechos del Contribuyente. TAS le puede ayudar si su problema tributario le causa problemas financieros; usted ha tratado y no ha podido resolver su asunto con el IRS; o usted cree que algún sistema, proceso o procedimiento del IRS no está funcionando como debe. Además, su servicio es gratis. El número telefónico de su defensor local se encuentra en su guía telefónica local y también en ES.TaxpayerAdvocate.IRS.gov/Contact-Us. También puede llamar a TAS libre de cargos al 877-777-4778. Para más información sobre TAS y sus derechos conforme a la Carta de Derechos del Contribuyente, acceda a ES.TaxpayerAdvocate.IRS.gov.
Parte III —Dónde Enviar este Formulario
Adjunte el Formulario 9465 a la primera página de su declaración de impuestos y envíelo a la dirección indicada en las instrucciones para su declaración de impuestos. Si ya presentó su declaración de impuestos o si está enviando este formulario como respuesta a una notificación o a un aviso, presente el Formulario 9465 por separado ante el “Internal Revenue Service Center” (Centro de Servicios del Servicio de Impuestos Internos) a la dirección que le corresponda en la tabla a continuación.
| Para todos los contribuyentes, excepto aquéllos que presentan el Formulario 1040 o 1040-SR junto con el (los) Anexo(s) C, E o F (Formulario 1040) para cualquier año tributario por el cual se solicita este plan de pagos. | |
| SI usted vive en... | ENTONCES utilice esta dirección... |
| Alaska, Arizona, Colorado, Connecticut, Delaware, District of Columbia, Hawaii, Idaho, Illinois, Maine, Maryland, Massachusetts, Montana, Nevada, New Hampshire, New Jersey, New Mexico, North Dakota, Oregon, Rhode Island, South Dakota, Tennessee, Utah, Vermont, Washington, Wisconsin, Wyoming | Department of the Treasury Internal Revenue Service 310 Lowell St. Stop 830 Andover, MA 01810 |
| Alabama, Florida, Georgia, Kentucky, Louisiana, Mississippi, North Carolina, South Carolina, Texas, Virginia | Department of the Treasury Internal Revenue Service P.O. Box 47421 Stop 74 Doraville, GA 30362 |
| Arkansas, California, Indiana, Iowa, Kansas, Michigan, Minnesota, Missouri, Nebraska, New York, Ohio, Oklahoma, Pennsylvania, West Virginia | Department of the Treasury Internal Revenue Service Stop P-4 5000 Kansas City, MO 64999-0250 |
| Para contribuyentes que presentan el Formulario 1040 o 1040-SR junto con el (los) Anexo(s) C, E o F (Formulario 1040) para cualquier año tributario por el cual se solicita este plan de pagos. | |
| SI usted vive en... | ENTONCES utilice esta dirección... |
| Connecticut, Maine, Massachusetts, New Hampshire, New York, Rhode Island, Vermont | Department of the Treasury Internal Revenue Service P.O. Box 480 Stop 660 Holtsville, NY 11742-0480 |
| Alabama, Arkansas, Georgia, Illinois, Indiana, Iowa, Kansas, Kentucky, Louisiana, Michigan, Minnesota, Mississippi, Missouri, Nebraska, New Jersey, North Dakota, Ohio, Oklahoma, Pennsylvania, South Dakota, Tennessee, Texas, West Virginia, Wisconsin | Department of the Treasury Internal Revenue Service P.O. Box 69 Stop 811 Memphis, TN 38101-0069 |
| Alaska, Arizona, California, Colorado, Hawaii, Idaho, Montana, Nevada, New Mexico, Oregon, Utah, Washington, Wyoming | Department of the Treasury Internal Revenue Service P.O. Box 9941 Stop 5500 Ogden, UT 84409 |
| Delaware, District of Columbia, Florida, Maryland, North Carolina, South Carolina, Virginia | Department of the Treasury Internal Revenue Service Stop 4-N31.142 Philadelphia, PA 19255-0030 |
| Para todos los contribuyentes que viven fuera de los 50 estados para cualquier año tributario por el cual se solicita este plan de pagos. | |
| SI usted vive en... | ENTONCES utilice esta dirección... |
| Un país extranjero o territorio de los Estados Unidos*; o usa una dirección de Oficina Postal del Ejército (APO) o de Oficina Postal de la Armada (FPO); o presenta el Formulario 2555 o 4563; o es extranjero con doble residencia. | Department of the Treasury Internal Revenue Service 3651 South I-H 35, 5501AUSC Austin, TX 78741 |
| * Para todos los contribuyentes que son residentes bona fide de la Samoa Estadounidense, Puerto Rico, Guam, las Islas Vírgenes Estadounidenses o las Islas Marianas del Norte, vea la Publicación 570, Tax Guide for Individuals With Income From U.S. Territories (Guía tributaria para personas físicas con ingresos de territorios de los Estados Unidos). | |
Nuestro derecho legal de solicitarle la información contenida en este formulario se establece en las secciones 6001, 6011, 6012(a), 6109 y 6159 del Código de Impuestos Internos y su reglamento correspondiente. Utilizaremos esta información para tramitar su solicitud de un plan de pagos. La razón por la cual necesitamos su nombre y número de Seguro Social es para obtener su identificación correcta. Requerimos esta información para tener acceso a su información tributaria en nuestros registros y responder debidamente a su solicitud. No se le requiere solicitar un plan de pagos. Si decide hacerlo, se le requiere que provea la información solicitada en este formulario. De no proveer dicha información, es posible que no podamos tramitar su solicitud; si provee información falsa, podría estar sujeto a multas y/o sanciones.
No se le requiere proveer la información solicitada en un formulario que esté sujeto a la Ley de Reducción de Trámites, a menos que el mismo muestre un número de control válido de la Office of Management and Budget (Oficina de Administración y Presupuesto u OMB, por sus siglas en inglés). Los libros o registros relacionados con un formulario o sus instrucciones tienen que conservarse mientras su contenido pueda ser utilizado en la aplicación de toda ley de impuestos internos. Por lo general, las declaraciones de impuestos y toda información pertinente son confidenciales, como lo requiere la sección 6103 del Código. Sin embargo, podemos divulgar su información tributaria al Departamento de Justicia para hacer cumplir las leyes tributarias, tanto civiles como penales, y a las ciudades, a los estados, al Distrito de Columbia y a las mancomunidades y a los territorios de los Estados Unidos a fin de ayudarlos en la aplicación de sus leyes tributarias respectivas. Además, podemos divulgar la información contenida en este formulario a otros países conforme a un tratado tributario, a las agencias del gobierno federal y estatal para hacer cumplir las leyes penales federales no tributarias o a las agencias federales encargadas de la aplicación de la ley y a las agencias federales de inteligencia para combatir el terrorismo.
El promedio de tiempo y de gastos requeridos para completar y presentar este formulario variará según las circunstancias individuales. Para los promedios estimados, vea las instrucciones de su declaración de impuestos sobre los ingresos.
Si desea hacer alguna sugerencia para simplificar este formulario, comuníquese con el IRS. Vea las instrucciones para su declaración de impuestos sobre los ingresos.